
Com nossa metodologia de avaliação de marca transformamos sua reputação e a preferência de seus clientes em um valor calculado com metodologia. Laudos técnicos para licenciamento, M&A e gestão de intangíveis.
Pois o mercado atual, tem empresas mais valiosas quando seus valuations ultrapassam o valor de seus ativos, e a marca é um desses principais intangíveis. A avaliação de uma marca é aplicada quando:
Para justificar parte do preço pago atribuída à marca como ativo intangível identificável, separar de goodwill e sustentar premissas perante auditoria e governança.
Para definir (ou revisar) uma taxa de royalty e a base de incidência com racional técnico — reduzindo disputa comercial e melhorando “defensabilidade” do contrato.
Em saída de sócio, reorganizações e litígios, a marca pode ser um dos maiores intangíveis. A avaliação ajuda a reduzir subjetividade e sustentar números em negociação/perícia.
Quando se discute uso indevido de marca, concorrência desleal ou prejuízos, a valoração ajuda a quantificar impacto econômico e embasar pedidos/defesas.
Quando a marca já está registrada como intangível (ex.: adquirida em M&A), pode ser necessário suportar vida útil, recuperabilidade e impairment, além de atualizações de premissas em reporting.
Não usamos “achismo”. Aplicamos o método mais aceito globalmente por auditores e tribunais.
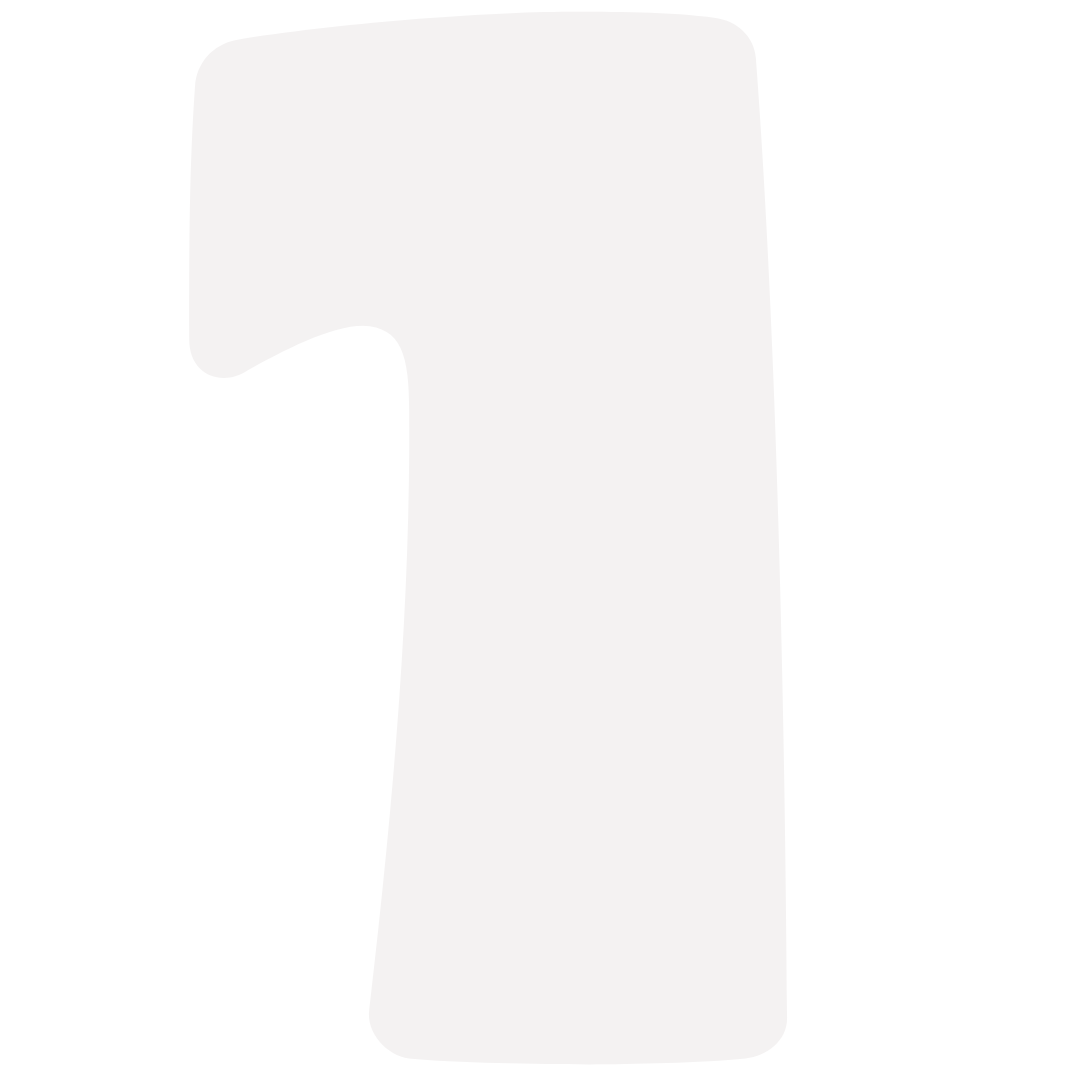
Avaliamos a proteção jurídica (INPI) e a força comportamental: fidelidade, share of mind e prêmio de preço que o consumidor aceita pagar.
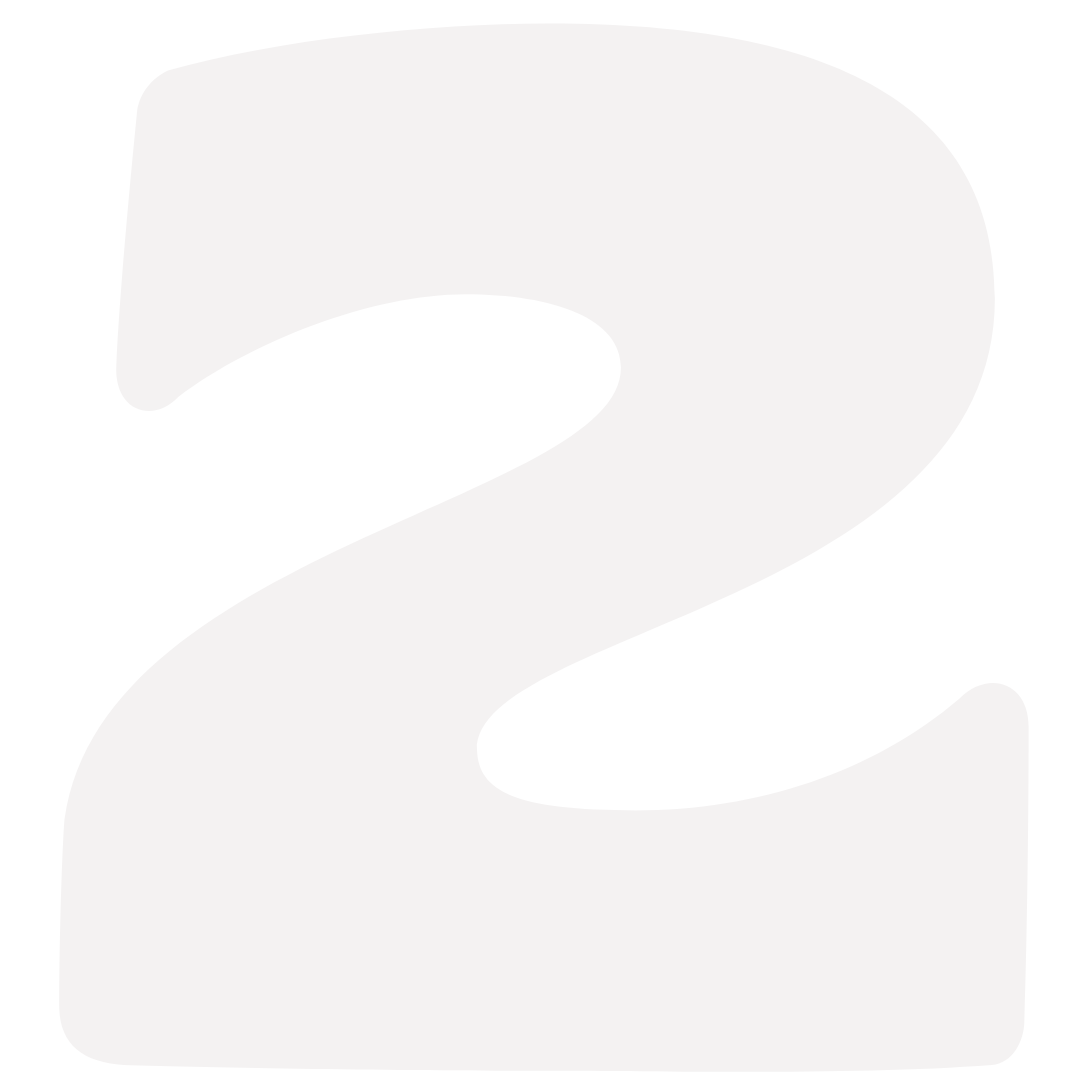
Pesquisamos no mercado: "Quanto empresas similares pagam para usar marcas parecidas?". Definimos uma taxa de mercado (ex: 3% a 5% da Receita Líquida).
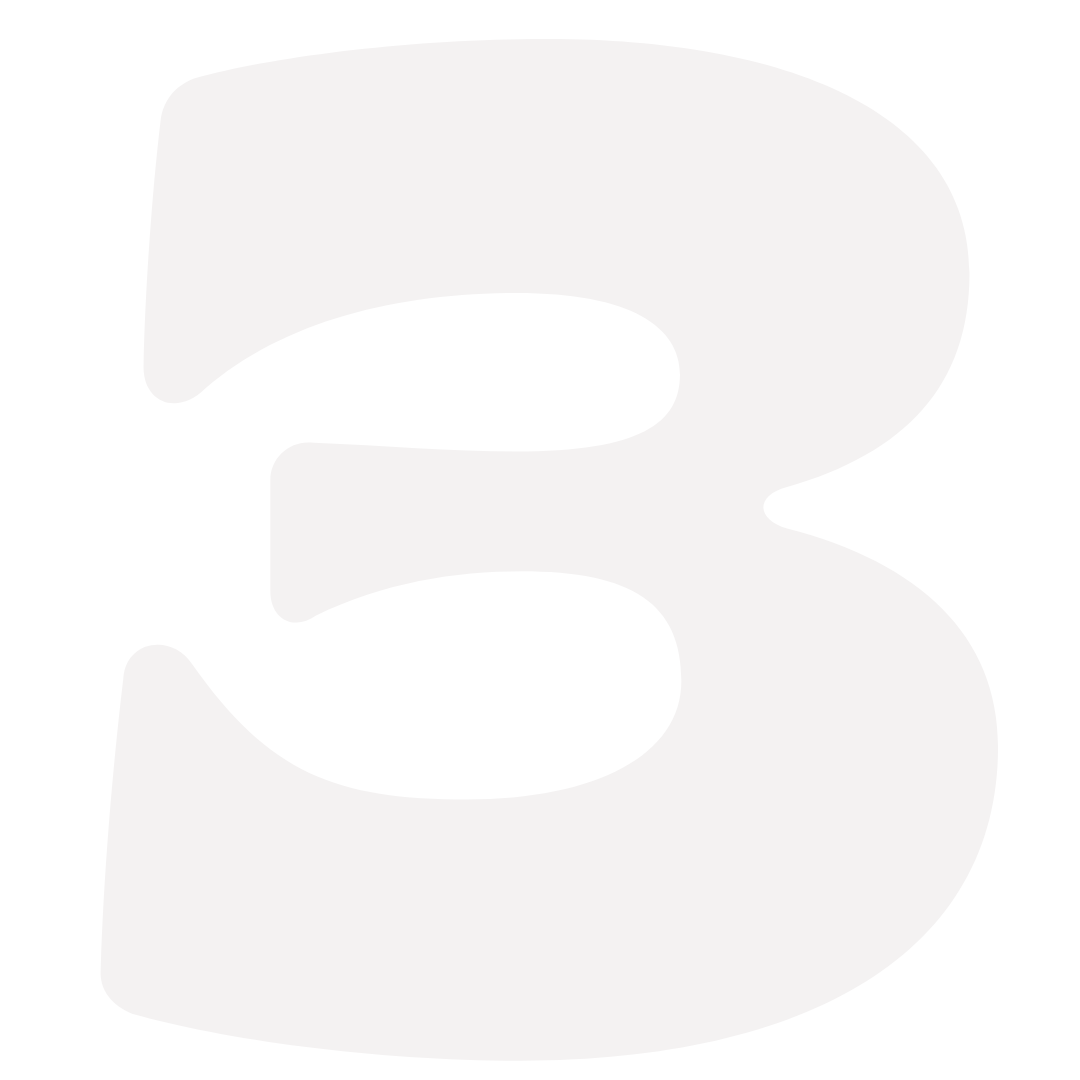
Isolamos qual fatia do faturamento da empresa vem exclusivamente da marca, separando-a do produto ou da operação logística.
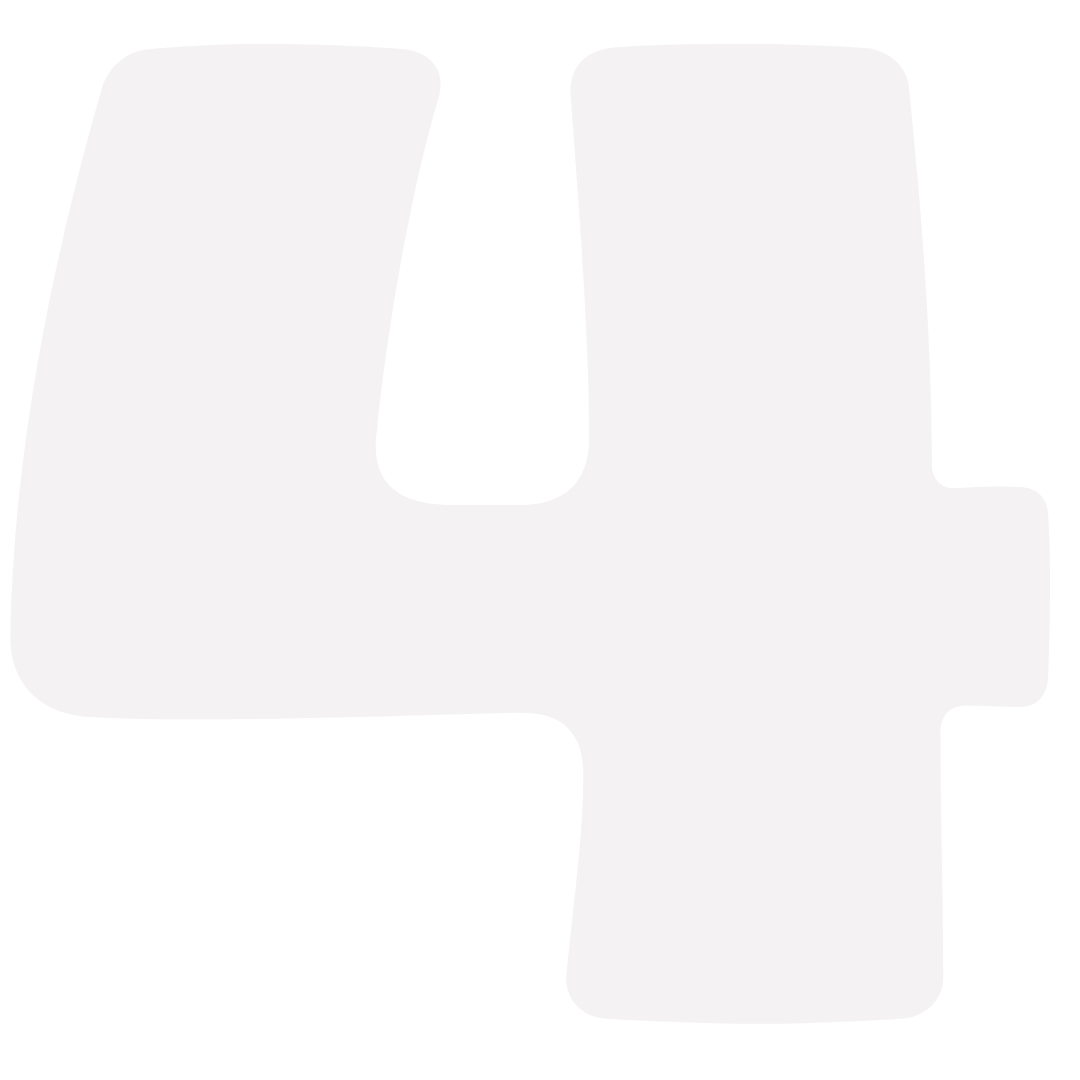
Trazemos a valor presente os fluxos de royalties futuros que a empresa economiza por ser dona da própria marca (Relief from Royalty).
Deixe de tratar o Marketing como despesa e comece a geri-lo como investimento em ativo.
Com o valor da marca definido, você pode criar novas linhas de receita via licenciamento, franquias ou co-branding com segurança.
Grupos econômicos podem estruturar o pagamento de royalties internos (respeitando regras de Preço de Transferência), gerando eficiência fiscal legítima.
Em caso de uso indevido da sua marca por terceiros, o laudo técnico fundamenta o pedido de indenização financeira na justiça.
Vamos descobrir quanto o mercado pagaria pelo seu nome hoje.
O valor de uma marca é o valor econômico do quanto ela contribui para gerar resultados futuros: permite defender preço, melhorar conversão, aumentar retenção, reduzir CAC, ampliar margem e sustentar participação de mercado. Em avaliação profissional, o foco é traduzir essa “força de marca” em fluxo de caixa/benefícios mensuráveis.
É um laudo que mensura o valor monetário da marca como ativo intangível, com premissas e metodologia documentadas. Serve, por exemplo, para M&A (negociação e justificativas de valor), licenciamento/franquias (royalties), decisões estratégicas (portfólio/marcas), disputas societárias e governança.
As mais comuns: “minha marca vale algo de verdade?”, “como provar isso para sócios/investidores/auditoria?”, “qual método é aceito?”, “como definem a taxa de royalties?” e “não quero um número ‘achado’ que não se sustenta”. Um bom laudo resolve exatamente a dor de defensabilidade (premissas, fontes e rastreabilidade).
Os principais grupos (consistentes com a prática de mercado e com frameworks como a ISO 10668) são:
>Renda (income approach): marca como geradora de benefícios econômicos futuros
>Mercado (market approach): referências comparáveis quando existem dados confiáveis
>Custo (cost approach): custo de recriação/reposição (mais comum como “check”)
É uma abordagem que estima quanto a empresa “economiza” por ser dona da marca, em vez de pagar royalties para licenciá-la de um terceiro; o valor da marca tende a ser o valor presente desses royalties hipotéticos. É popular porque conecta marca a um mecanismo de mercado (licenciamento) e força disciplina nas premissas (taxa, base, crescimento e desconto).
Uma avaliação bem estruturada liga “força de marca” a variáveis observáveis: impacto em precificação, relacionamento com clientes e fornecedores, ambiente competitivo, mercado e execução interna — e testa isso contra rentabilidade e participação. Isso reduz a crítica clássica: “marca é subjetiva”.
Não. Valuation mede o valor do negócio inteiro (todos intangíveis); a avaliação de marca mede um ativo intangível específico. Em M&A, isso ajuda a separar melhor “o que é marca” vs. “o que é operação” e evita discussões confusas do tipo “paguei caro porque a marca é forte, mas não sei quanto disso está no número”.
Depende do contexto e dos critérios contábeis. O CPC 04 define critérios para reconhecimento e mensuração de intangíveis e trata o tema com rigor — o ponto-chave é que nem todo valor econômico de marca vira automaticamente ativo contábil. Mesmo quando não reconhecida no balanço, a avaliação pode ser muito útil para negociação, governança, licenciamento e gestão.
Normalmente: histórico de desempenho (receita/margem), mix e canais, dados de preços e descontos, indicadores comerciais (conversão, churn, LTV/CAC), evidências de percepção (quando existirem), estrutura de marketing, e — se for “royalty relief” — parâmetros para taxa de royalties e base de incidência. Quanto melhor a qualidade dos dados, mais “auditável” o laudo.
Em geral: (1) definição de objetivo do laudo (M&A, licenciamento, disputa etc.), (2) levantamento de dados, (3) escolha/justificativa da metodologia, (4) modelagem das premissas (taxas, crescimento, vida útil econômica, desconto), (5) testes de consistência e cenários, (6) relatório com memórias de cálculo e racional das premissas (o que dá segurança para terceiros)
A Valore Brasil apoiou a ComSchool na modelagem financeira utilizada na operação com o Magalu, contribuindo com análises quantitativas, estruturação dos cenários e suporte técnico para embasar a tomada de decisão.
A Valore Brasil assessorou a incorporação entre Pratigel e Ponto Forte, com estudo de viabilidade, avaliação dos ativos, análise de sinergias operacionais e suporte à formalização da integração.
A Valore Brasil realizou mediação societária envolvendo a Cimento-Rio, conduzindo análises técnicas, avaliação de impactos e apoio estruturado para reequilíbrio entre sócios.
A Valore Brasil apoiou processo Buy-Side para expansão da Consinco, com mapeamento de targets, análise de mercado de ERP, modelagem financeira e suporte ao processo de diligência.
A Valore Brasil assessorou a Guidoni na aquisição da Seaquarz, realizando estudo internacional de mercado, análise de múltiplos, valuation e condução das negociações.
A Valore Brasil atuou em processo Buy-Side envolvendo o Gabarito Sistema de Ensino, com análise setorial, sinergias educacionais, avaliação financeira e suporte nas etapas negociais.
A Valore Brasil assessorou a Construconnect em processo Sell-Side, com realização de valuation de startup, estruturação da tese de investimento e suporte na negociação com a Bossanova.
A Valore Brasil assessorou a Reefercon em processo Sell-Side com a Hamburg Süd, incluindo preparação da empresa, análise de mercado e gestão da negociação no segmento de logística e cadeia fria.
A Valore Brasil atuou na fusão envolvendo a Droga Rede, realizando mediação estratégica, avaliação das estruturas, análise de sinergias e suporte ao processo de integração societária.
A Valore Brasil assessorou a reorganização societária por cisão, estruturando análises financeiras, estudos de impacto, modelagem e suporte à governança no agronegócio.
A Valore Brasil atuou na assessoria à Fazenda da Toca, com suporte estratégico em M&A no contexto de negócios do setor orgânico.
Em processo Buy-Side, a Valore Brasil apoiou a Passalacqua na aquisição da DTek com análise de sinergias, mapeamento de alternativas, valuation da alvo e estruturação da negociação.
A Valore Brasil conduziu a venda da b&b Engenharia para a Effico, utilizando metodologia própria de preparação, ajuste de indicadores, originação, estruturação negocial e suporte à due diligence no setor de saneamento e infraestrutura.
A Valore Brasil estruturou a entrada da Bossanova na Sardrones em processo Sell-Side para startup de drones, com análise de mercado, preparação de dados, estruturação da tese e apoio na negociação com investidor de venture capital.
A Valore Brasil assessorou o Sell-Side da Big Sistemas na venda para a Linx, realizando diagnóstico de atratividade, preparação financeira, materiais de M&A e coordenação das negociações com player estratégico do varejo.
A Valore Brasil assessorou a Beleza Soft em processo Sell-Side, com execução de valuation, revisão estratégica e gestão da negociação que resultou na aquisição pela Avec, no segmento de SaaS e beauty-tech.
A Valore Brasil assessorou a NewM Mobile no processo Sell-Side na transação com o Grupo Stefanini, aplicando expertise em M&A para software, mobile e soluções digitais, com condução de valuation, desenvolvimento das apresentações, gestão da negociação e apoio durante a due diligence.
A Valore Brasil conduziu a venda da Healthbit para a RD RaiaDrogasil, executando todo o processo de M&A Sell-Side, com análise de crescimento, avaliação do negócio, preparação de documentos e condução da agenda de due diligence com o comprador estratégico.
A Valore Brasil estruturou o Buy-Side do Grupo Priner na aquisição da Labteste, realizando originação estratégica, análise setorial, modelagem financeira e acompanhamento até o fechamento, reforçando experiência em serviços técnicos e laboratoriais.
A Valore Brasil assessorou os acionistas da Coala do Brasil em um processo de M&A Sell-Side completo, com elaboração de valuation, materiais de apresentação, abordagem sigilosa ao mercado e suporte técnico nas negociações com o Grupo MPR.
A Valore Brasil assessorou a Romar Metais no processo Buy-Side para aquisição da Fabrimar (Grupo Tigre), realizando avaliação estratégica, análise da operação industrial, estudo de múltiplos de mercado e apoio integral na negociação e estruturação do deal.
Em processo Buy-Side, a Valore Brasil assessorou o Grupo Priner na aquisição da Semar Inspection & NDT, realizando análise de riscos, entendimento aprofundado da tese e apoio nas fases negociais e de diligência técnica.
A Valore Brasil liderou o Sell-Side da Tililit ERP na operação com a Linx, aplicando expertise em software, ERP, SaaS, realizando valuation técnico, preparação documental e gestão do processo junto a investidor estratégico do setor de tecnologia.
No processo M&A Buy-Side, a Valore Brasil estruturou a tese de aquisição da Magazord, mapeou targets, realizou a análise estratégica de sinergias e coordenou o processo de negociação que resultou na aquisição da bw.commerce no segmento de tecnologia e e-commerce.
A Valore Brasil assessorou os acionistas da Pulmer em um processo estruturado de M&A Sell-Side, incluindo pré-diagnóstico financeiro, análise de mercado, originação competitiva e gestão da due diligence, até a transação com o fundo Pátria.
A Valore Brasil conduziu o processo completo de M&A Sell-Side da Welding para o Grupo Priner, aplicando metodologia proprietária de valuation, EBITDA ajustado, mapa de atratividade, preparação de materiais (teaser e infomemo) e negociação estratégica com compradores do setor industrial.