Home > Blog > VOCÊ SABE QUAL É A DIFERENÇA ENTRE EBITDA, LUCRO LÍQUIDO E NOPAT? E COMO CALCULÁ-LOS?

VOCÊ SABE QUAL É A DIFERENÇA ENTRE EBITDA, LUCRO LÍQUIDO E NOPAT? E COMO CALCULÁ-LOS?

[ez-toc]

O que é EBITDA?
qual-e-a-diferenca-entre-EBITDA-NOPAT-e-Lucro-Liquido

EBITDA é um indicador financeiro com o objetivo de mostrar a capacidade de geração de caixa operacional antes dos impostos de uma empresa, sendo muito utilizado pelas empresas de capital aberto, em operações de Fusões e Aquisições e pelos analistas de mercado.

A sigla vem do inglês “Earnings Before Interest, Taxes, Depreciation and Amortization”, ou seja, lucro antes dos juros (despesas financeiras), impostos (IR e CSLL), depreciação e amortização. O EBITDA representa a capacidade de geração operacional de caixa da empresa antes de pagar impostos, por isso, o indicador não leva em conta os efeitos das despesas financeiras, os impostos e a depreciação e amortização (por não ser caixa).

Outro aspecto importante para a utilização do EBITDA está na comparabilidade entre resultados de empresas de países diferentes, pois a legislação de tributação sobre a renda é diferente em cada país. Então, o EBITDA mostra o resultado do negócio antes de aplicar a tributação sobre a renda e proporciona que cada um aplique a regra do imposto de seu país sobre o EBITDA.


Gostaria de entender melhor os 3 indicadores e o valuation? Baixe o ebook que escrevi em ebookvaluation.com.br os indicadores, 7 principais métodos de avaliação, suas principais aplicações e o fluxo de caixa descontado.


Ebook-valuaton-saiba-mais-sobre-ebtida-e-nopat

O que é Lucro Líquido?

O conceito de Lucro Líquido é mais objetivo, pois é um indicador do resultado contábil final de uma empresa. O Lucro Líquido já estará subtraído das despesas financeiras, dos impostos sobre a renda e da depreciação e amortização, desta forma, o Lucro Líquido irá mostrar o que realmente gera uma empresa, já considerando as despesas de dívidas, se ela tiver.


O que é NOPAT?

NOPAT é um indicador financeiro que representa o lucro operacional líquido de um negócio. A sigla corresponde a “Net Operating Profit After Taxes”, ou seja, lucro operacional líquido após os impostos. Desta forma, o NOPAT é a Receita Líquida menos os Custos e Despesas Operacionais (incluindo Depreciação) deduzidos alguns ajustes específicos conforme cada negócio e os Impostos sobre a renda.


O NOPAT retrata melhor a realidade do resultado de uma empresa do que o EBITDA, pois o NOPAT já subtrai o imposto sobre a renda. Se a empresa deu lucro ela certamente não poderá contar com essa parte do resultado, e o NOPAT também irá subtrair a depreciação, principalmente em empresas que dependem de máquinas e equipamentos, pois a depreciação irá considerar o valor econômico necessário para a reposição do bem.


O lucro líquido já faz parte da última linha da DRE (demonstração de resultados).


Como calcular o EBITDA e NOPAT de uma empresa?

Existem diversos caminhos para calcular esses indicadores. Minha sugestão é de iniciar pegando o Lucro Líquido e fazendo os ajustes cabíveis. Vamos ver um exemplo:
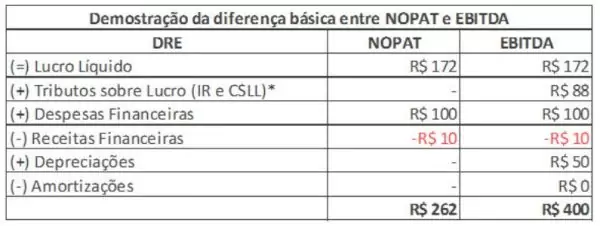
Tabela-EBITDA-Valore-Brasil-Prof.-Jaziel-Pavine-de-Lima-600x226


Neste exemplo, a empresa possui bens que são depreciados com o uso (R$-50), ela tem um resultado financeiro (despesa e receita) e também o imposto sobre a renda, gerando um resultado líquido de R$172.

Para o Cálculo do EBITDA e do NOPAT,

Aplica-se os ajustes cabíveis no lucro líquido para obter-se cada indicador, conforme tabela abaixo:

Tabela-EBITDA-Valore-Brasil-Prof.-Jaziel-Pavine-de-Lima-600x226


  • Para o NOPAT, do Lucro Líquido serão ajustados as despesas e receitas financeiras, ou seja, como o NOPAT é operacional, deve-se eliminar o efeito da perda ou ganho financeiro (empréstimo ou aplicação financeira).
  • Já para o EBITDA, serão ajustados: os impostos sobre a renda, as despesas e receitas financeiras e a depreciação.


Um dos pontos mais importantes sobre a comparação desses indicadores é que o EBITDA acaba inflando o resultado, ou seja, no exemplo acima o EBITDA é de 40% sobre a receita, pois desse resultado ainda não foi abatido o imposto sobre a renda e a depreciação, itens fundamentais para a operação da empresa. Já o NOPAT é de 26,2%, representando um resultado operacional mais real.


Os três indicadores são corretos, sua melhor utilização está relacionada com a aplicação necessária de cada um.

Tente ver sempre sua empresa pelo NOPAT, verificando se o resultado dele supera o risco de seu negócio. Veja o Lucro Líquido, que reflete melhor a realidade contábil líquida da empresa, e calcule o EBITDA para comparar sua empresa com outras empresas do mercado e com operações de fusões e aquisições já realizadas.


Leia também:

10 Erros comuns em venda de empresas

Você sabe quais são os principais métodos de avaliação de empresa (Valuation)

Gostaria de ter ajuda de nossos consultores especialistas, conheça os serviços de avaliação de empresa (valuation) e fusões e aquisições.

Compartilhe:

Ficou com alguma dúvida?

Entre em contato com um de nossos especialista e descubra como podemos ajudar o seu negócio.

Compartilhe

Cadastro para a Imersão Valuation Ribeirão Preto

Magalu e ComSchool — M&A Sell-Side

A Valore Brasil apoiou a ComSchool na modelagem financeira utilizada na operação com o Magalu, contribuindo com análises quantitativas, estruturação dos cenários e suporte técnico para embasar a tomada de decisão.

Pratigel e Ponto Forte — Incorporação

A Valore Brasil assessorou a incorporação entre Pratigel e Ponto Forte, com estudo de viabilidade, avaliação dos ativos, análise de sinergias operacionais e suporte à formalização da integração.

Cimento-Rio — Mediação Societária

A Valore Brasil realizou mediação societária envolvendo a Cimento-Rio, conduzindo análises técnicas, avaliação de impactos e apoio estruturado para reequilíbrio entre sócios.

Consinco — M&A Buy-Side

A Valore Brasil apoiou processo Buy-Side para expansão da Consinco, com mapeamento de targets, análise de mercado de ERP, modelagem financeira e suporte ao processo de diligência.

Guidoni e Seaquarz — M&A Buy-Side

A Valore Brasil assessorou a Guidoni na aquisição da Seaquarz, realizando estudo internacional de mercado, análise de múltiplos, valuation e condução das negociações.

Gabarito Sistema de Ensino — M&A Buy-Side

A Valore Brasil atuou em processo Buy-Side envolvendo o Gabarito Sistema de Ensino, com análise setorial, sinergias educacionais, avaliação financeira e suporte nas etapas negociais.

Bossanova e Construconnect — M&A Sell-Side

A Valore Brasil assessorou a Construconnect em processo Sell-Side, com realização de valuation de startup, estruturação da tese de investimento e suporte na negociação com a Bossanova.

Hamburg Süd e Reefercon — M&A Sell-Side

A Valore Brasil assessorou a Reefercon em processo Sell-Side com a Hamburg Süd, incluindo preparação da empresa, análise de mercado e gestão da negociação no segmento de logística e cadeia fria.

Droga Rede — Fusão

A Valore Brasil atuou na fusão envolvendo a Droga Rede, realizando mediação estratégica, avaliação das estruturas, análise de sinergias e suporte ao processo de integração societária.

AGROFITO, AgriVitta e AGROTOLEDO — Cisão

A Valore Brasil assessorou a reorganização societária por cisão, estruturando análises financeiras, estudos de impacto, modelagem e suporte à governança no agronegócio.

Fazenda da Toca Orgânicos — M&A Buy-Side

A Valore Brasil atuou na assessoria à Fazenda da Toca, com suporte estratégico em M&A no contexto de negócios do setor orgânico.

Passalacqua e DTek — M&A Buy-Side

Em processo Buy-Side, a Valore Brasil apoiou a Passalacqua na aquisição da DTek com análise de sinergias, mapeamento de alternativas, valuation da alvo e estruturação da negociação.

Effico e b&b Engenharia — M&A Sell-Side

A Valore Brasil conduziu a venda da b&b Engenharia para a Effico, utilizando metodologia própria de preparação, ajuste de indicadores, originação, estruturação negocial e suporte à due diligence no setor de saneamento e infraestrutura.

Bossanova e Sardrones — M&A Sell-Side

A Valore Brasil estruturou a entrada da Bossanova na Sardrones em processo Sell-Side para startup de drones, com análise de mercado, preparação de dados, estruturação da tese e apoio na negociação com investidor de venture capital.

Linx e Big Sistemas — M&A Sell-Side

A Valore Brasil assessorou o Sell-Side da Big Sistemas na venda para a Linx, realizando diagnóstico de atratividade, preparação financeira, materiais de M&A e coordenação das negociações com player estratégico do varejo.

Avec e Beleza Soft — M&A Sell-Side

A Valore Brasil assessorou a Beleza Soft em processo Sell-Side, com execução de valuation, revisão estratégica e gestão da negociação que resultou na aquisição pela Avec, no segmento de SaaS e beauty-tech.

Stefanini Group e NewM Mobile — M&A Sell-Side

A Valore Brasil assessorou a NewM Mobile no processo Sell-Side na transação com o Grupo Stefanini, aplicando expertise em M&A para software, mobile e soluções digitais, com condução de valuation, desenvolvimento das apresentações, gestão da negociação e apoio durante a due diligence.

Healthbit e RD RaiaDrogasil — M&A Sell-Side

A Valore Brasil conduziu a venda da Healthbit para a RD RaiaDrogasil, executando todo o processo de M&A Sell-Side, com análise de crescimento, avaliação do negócio, preparação de documentos e condução da agenda de due diligence com o comprador estratégico.

Grupo Priner e Labteste — M&A Buy-Side

A Valore Brasil estruturou o Buy-Side do Grupo Priner na aquisição da Labteste, realizando originação estratégica, análise setorial, modelagem financeira e acompanhamento até o fechamento, reforçando experiência em serviços técnicos e laboratoriais.

Coala do Brasil e MPR — M&A Sell-Side

A Valore Brasil assessorou os acionistas da Coala do Brasil em um processo de M&A Sell-Side completo, com elaboração de valuation, materiais de apresentação, abordagem sigilosa ao mercado e suporte técnico nas negociações com o Grupo MPR.

Romar Metais e Fabrimar (Grupo Tigre) — M&A Buy-Side

A Valore Brasil assessorou a Romar Metais no processo Buy-Side para aquisição da Fabrimar (Grupo Tigre), realizando avaliação estratégica, análise da operação industrial, estudo de múltiplos de mercado e apoio integral na negociação e estruturação do deal.

Grupo Priner e Semar Inspection & NDT — M&A Buy-Side

Em processo Buy-Side, a Valore Brasil assessorou o Grupo Priner na aquisição da Semar Inspection & NDT, realizando análise de riscos, entendimento aprofundado da tese e apoio nas fases negociais e de diligência técnica.

Tililit ERP e Linx — M&A Sell-Side

A Valore Brasil liderou o Sell-Side da Tililit ERP na operação com a Linx, aplicando expertise em software, ERP, SaaS, realizando valuation técnico, preparação documental e gestão do processo junto a investidor estratégico do setor de tecnologia.

Magazord e bw.commerce — M&A Buy-Side

No processo M&A Buy-Side, a Valore Brasil estruturou a tese de aquisição da Magazord, mapeou targets, realizou a análise estratégica de sinergias e coordenou o processo de negociação que resultou na aquisição da bw.commerce no segmento de tecnologia e e-commerce.

Pulmer Distribuidora e Pátria — M&A Sell-Side

A Valore Brasil assessorou os acionistas da Pulmer em um processo estruturado de M&A Sell-Side, incluindo pré-diagnóstico financeiro, análise de mercado, originação competitiva e gestão da due diligence, até a transação com o fundo Pátria.

Welding e Priner — M&A Sell-Side

A Valore Brasil conduziu o processo completo de M&A Sell-Side da Welding para o Grupo Priner, aplicando metodologia proprietária de valuation, EBITDA ajustado, mapa de atratividade, preparação de materiais (teaser e infomemo) e negociação estratégica com compradores do setor industrial.