
Home > Blog > AVALIAÇÃO DE EMPRESA, COMO AVALIAR UMA EMPRESA (VALUATION) E O QUANTO É IMPORTANTE PARA O EMPRESÁRIO

AVALIAÇÃO DE EMPRESA, COMO AVALIAR UMA EMPRESA (VALUATION) E O QUANTO É IMPORTANTE PARA O EMPRESÁRIO

Uma Avaliação de Empresa, saber qual é o valor de uma empresa no mercado não é uma tarefa simples. As variáveis envolvidas no cálculo de uma avaliação de empresa são muitas, variadas e envolvem, além dos bens patrimoniais, outros dados bem subjetivos e de difícil mensuração, como as propensões futuras do mercado, as formas de estratégia que a empresa desenvolveu, ou até mesmo o capital humano que está na gestão da empresa.

A complexidade da questão se torna ainda mais diante do fato de que há uma infinidade de mercados diferentes dos que são explorados por empresas das mais diversas naturezas. Diante dessa enorme quantidade de variáveis que há a necessidade de adotar critérios já utilizados e testados pelo mercado, que permitam estabelecer parâmetros confiáveis de avaliação.


O objetivo deste artigo é falar principalmente sobre:

  • Os Principais Métodos para calcular o valor de uma empresa a Avaliação da Empresa;
  • Qual é o método mais reconhecido pelo mercado para Avaliação de Empresa;
  • Principais etapas de elaboração do método para Avaliação da Empresa;
  • Quais são os benefícios de se fazer uma Avaliação da Empresa.

Os conceitos aqui apresentados são razoáveis para qualquer tamanho de empresa, incluindo as pequenas e médias. Veja quais são os principais métodos para avaliação de empresa.
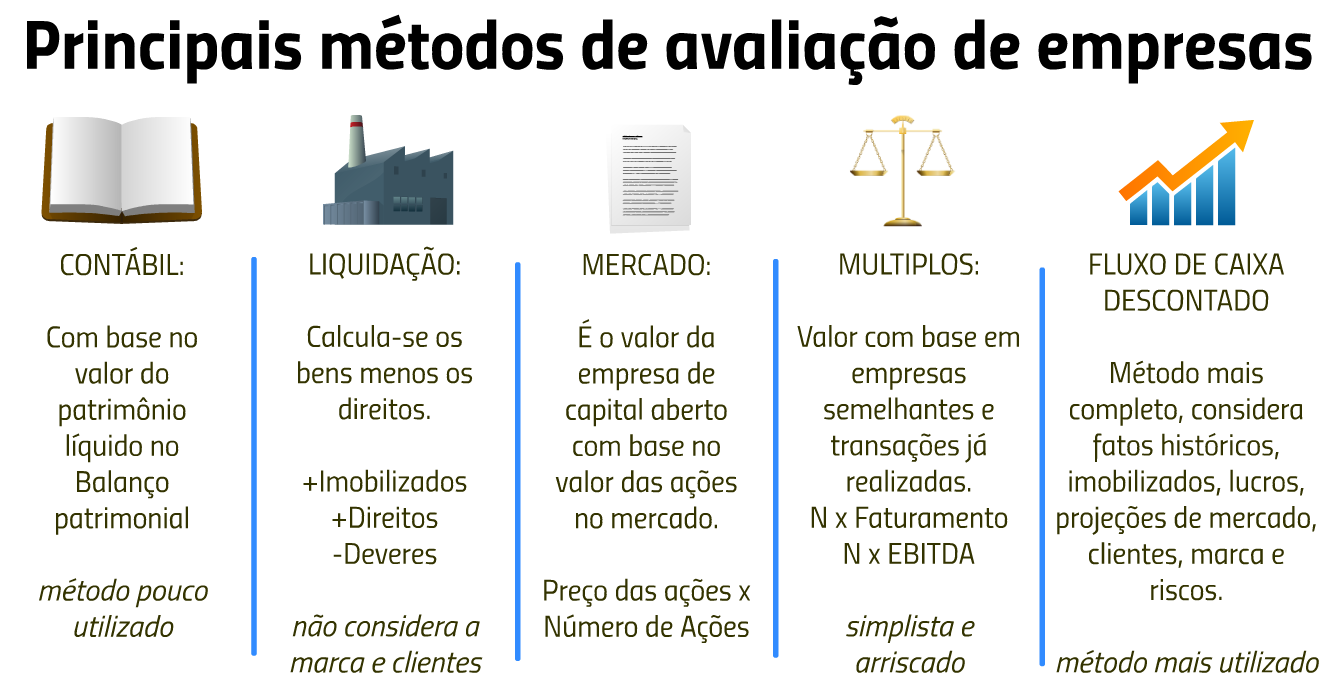


Metodos de avaliacao de empresas

Existem 5 principais métodos para avaliação de empresa.

Avaliação por Liquidação:

Considera a venda de todos os bens que figuram no balanço, como imóveis, máquinas e equipamentos. A partir disso, soma-se o dinheiro disponível obtém-se um resultado, o qual deduz todas as dívidas para saber o valor da empresa. Este método é simples de calcular, no entanto, limita-se aos fixos e não considera outras informações, como, por exemplo, a carteira atual de clientes da empresa.


Avaliação por Múltiplos:

Estima-se o valor por meio da aplicação de um fator de referência, o qual tem como base as empresas já avaliadas, que atuam no mesmo segmento, sendo isto multiplicado pela quantidade de lucros, as receitas ou os EBITDAs (lucro líquido ajustando as despesas financeiras, impostos e a depreciação/amortização). Neste método, considera-se, por exemplo, que a empresa vale “N vezes” o  EBITDA atual. A avaliação por múltiplos não contempla, entre outras coisas, as possibilidades de crescimentos futuros do segmento.


Avaliação por Fluxo de Caixa Descontado:

Neste método o valor é mensurado com base nos benefícios futuros que a empresa pode gerar. Ele é muito mais abrangente do que os métodos anteriores, já que melhor representa o valor justo do negócio. Contempla a previsão do ambiente externo (consumidores, concorrência, conjuntura econômica, a globalização, etc), o que vai impactar a estimativa futura do crescimento das receitas, os custos e as despesas em um prazo predeterminado. O método também considera o risco de acordo com o segmento em que a empresa está inserida e o custo do capital no tempo para os acionistas e a terceiros. Além de que, torna-se muito indicado estando em conformidade com as novas normas contábeis segundo o Manual de Contabilidade FIPECAFI de 2010, que estabelece que “Ativo é um recurso ponderado pela empresa como resultados anteriores e que espera-se que resultem futuros benefícios econômicos para a empresa”.


Valor de Empresas 6 aspectos para um Valuation

Principais formas de calcular o valor da empresa (Valuation)

Valuation, como também é chamado o relatório detalhado com informações do cálculo do fluxo de caixa operacional livre, depende de esforços multidisciplinares, pois envolve contabilidade, fiscal, finanças, economia, marketing e jurídico para a composição ideal de sua estrutura.

Agora, apresentamos as variáveis principais que confeccionam o Fluxo de Caixa Descontado que nada mais é do que o Valuation:

Pressupostos: compreensão do segmento que a empresa está inserida, eles vão definir os percentuais previstos de crescimento e o tempo das projeções.

Horizonte de Tempo: delimitação do prazo de geração de fluxos de caixa esperados, com base nos orçamentos. O horizonte de tempo é dividido em período explícito e perpetuidade.

Benefícios Operacionais Futuros: projeção de resultados econômicos futuros que terá como base as demonstrações históricas e os pressupostos.

Gestão do capital de giro: variação de caixa em cada período futuro, os prazos financeiros dos recibos com os prazos de pagamentos.

Investimento: também conhecidos como despesas de capital (que vem do inglês, “Capital Expenditure”) são previsões de saídas financeiras pendentes para futuros investimentos em capital fixo.

Custo do Capital: é a taxa mínima de retorno dos investidores, terceiros e/ou acionistas) e que precisam de seu capital aplicado com referencia no mercado e no segmento da empresa avaliada.

Com base nesta informação, chega-se ao valor financeiro de uma empresa. Como se pode observar, para o cálculo do valor temos que entender e analisar a empresa de ponta a ponta, por isso que o levantamento do valor pelo método de fluxo de caixa descontado pode evidenciar informações, além de seu valor, já que este proporciona um verdadeiro diagnóstico da empresa, revelando a:

  • A habilidade dos gestores na geração de riqueza para os acionistas;
  • Possível falta de segurança da informação (padronização);
  • Fluxo de caixa negativo (muitas vezes, apesar do negócio é rentável);
  • Como uma melhor utilização dos recursos financeiros de terceiros (melhores preços);
  • Objetivos para a criação do planejamento tributário;
  • Melhores resultados por produtos ou serviços específicos;
  • Realização de comparativos com empresas de capital aberto do mesmo segmento;
  • Capacidade de continuidade do negócio;
  • Permite apoiar o planejamento estratégico (elaboração de objetivos e metas).

Prof. Jaziel P. Lima
jaziel@valorebrasil.com.br

Especialista em avaliação de empresas pela FIPECAFI e FUNDACE/USP.
Professor de Valuation na pós graduação da Estácio, Unisescon e BI Internacional
Fundador e diretor da Valore Brasil consultoria financeira administrativa.


GOSTOU DESTE ARTIGO SOBRE AVALIAÇÃO DE EMPRESA? DESEJA SABER MAIS?

Veja mais materiais sobre Avaliação de Empresa, os principais métodos de avaliação de empresa e também sobre o método do fluxo de caixa descontado através dos artigos e vídeos gratuitos, disponíveis em nosso canal do YouTube.

ALÉM DO ARTIGO DE AVALIAÇÃO DE EMPRESA ASSISTA OUTROS VÍDEOS:

LEIA MAIS SOBRE AVALIAÇÃO DE EMPRESA E OUTROS ARTIGOS:

Compartilhe:

Ficou com alguma dúvida?

Entre em contato com um de nossos especialista e descubra como podemos ajudar o seu negócio.

Compartilhe

Cadastro para a Imersão Valuation Ribeirão Preto

Magalu e ComSchool — M&A Sell-Side

A Valore Brasil apoiou a ComSchool na modelagem financeira utilizada na operação com o Magalu, contribuindo com análises quantitativas, estruturação dos cenários e suporte técnico para embasar a tomada de decisão.

Pratigel e Ponto Forte — Incorporação

A Valore Brasil assessorou a incorporação entre Pratigel e Ponto Forte, com estudo de viabilidade, avaliação dos ativos, análise de sinergias operacionais e suporte à formalização da integração.

Cimento-Rio — Mediação Societária

A Valore Brasil realizou mediação societária envolvendo a Cimento-Rio, conduzindo análises técnicas, avaliação de impactos e apoio estruturado para reequilíbrio entre sócios.

Consinco — M&A Buy-Side

A Valore Brasil apoiou processo Buy-Side para expansão da Consinco, com mapeamento de targets, análise de mercado de ERP, modelagem financeira e suporte ao processo de diligência.

Guidoni e Seaquarz — M&A Buy-Side

A Valore Brasil assessorou a Guidoni na aquisição da Seaquarz, realizando estudo internacional de mercado, análise de múltiplos, valuation e condução das negociações.

Gabarito Sistema de Ensino — M&A Buy-Side

A Valore Brasil atuou em processo Buy-Side envolvendo o Gabarito Sistema de Ensino, com análise setorial, sinergias educacionais, avaliação financeira e suporte nas etapas negociais.

Bossanova e Construconnect — M&A Sell-Side

A Valore Brasil assessorou a Construconnect em processo Sell-Side, com realização de valuation de startup, estruturação da tese de investimento e suporte na negociação com a Bossanova.

Hamburg Süd e Reefercon — M&A Sell-Side

A Valore Brasil assessorou a Reefercon em processo Sell-Side com a Hamburg Süd, incluindo preparação da empresa, análise de mercado e gestão da negociação no segmento de logística e cadeia fria.

Droga Rede — Fusão

A Valore Brasil atuou na fusão envolvendo a Droga Rede, realizando mediação estratégica, avaliação das estruturas, análise de sinergias e suporte ao processo de integração societária.

AGROFITO, AgriVitta e AGROTOLEDO — Cisão

A Valore Brasil assessorou a reorganização societária por cisão, estruturando análises financeiras, estudos de impacto, modelagem e suporte à governança no agronegócio.

Fazenda da Toca Orgânicos — M&A Buy-Side

A Valore Brasil atuou na assessoria à Fazenda da Toca, com suporte estratégico em M&A no contexto de negócios do setor orgânico.

Passalacqua e DTek — M&A Buy-Side

Em processo Buy-Side, a Valore Brasil apoiou a Passalacqua na aquisição da DTek com análise de sinergias, mapeamento de alternativas, valuation da alvo e estruturação da negociação.

Effico e b&b Engenharia — M&A Sell-Side

A Valore Brasil conduziu a venda da b&b Engenharia para a Effico, utilizando metodologia própria de preparação, ajuste de indicadores, originação, estruturação negocial e suporte à due diligence no setor de saneamento e infraestrutura.

Bossanova e Sardrones — M&A Sell-Side

A Valore Brasil estruturou a entrada da Bossanova na Sardrones em processo Sell-Side para startup de drones, com análise de mercado, preparação de dados, estruturação da tese e apoio na negociação com investidor de venture capital.

Linx e Big Sistemas — M&A Sell-Side

A Valore Brasil assessorou o Sell-Side da Big Sistemas na venda para a Linx, realizando diagnóstico de atratividade, preparação financeira, materiais de M&A e coordenação das negociações com player estratégico do varejo.

Avec e Beleza Soft — M&A Sell-Side

A Valore Brasil assessorou a Beleza Soft em processo Sell-Side, com execução de valuation, revisão estratégica e gestão da negociação que resultou na aquisição pela Avec, no segmento de SaaS e beauty-tech.

Stefanini Group e NewM Mobile — M&A Sell-Side

A Valore Brasil assessorou a NewM Mobile no processo Sell-Side na transação com o Grupo Stefanini, aplicando expertise em M&A para software, mobile e soluções digitais, com condução de valuation, desenvolvimento das apresentações, gestão da negociação e apoio durante a due diligence.

Healthbit e RD RaiaDrogasil — M&A Sell-Side

A Valore Brasil conduziu a venda da Healthbit para a RD RaiaDrogasil, executando todo o processo de M&A Sell-Side, com análise de crescimento, avaliação do negócio, preparação de documentos e condução da agenda de due diligence com o comprador estratégico.

Grupo Priner e Labteste — M&A Buy-Side

A Valore Brasil estruturou o Buy-Side do Grupo Priner na aquisição da Labteste, realizando originação estratégica, análise setorial, modelagem financeira e acompanhamento até o fechamento, reforçando experiência em serviços técnicos e laboratoriais.

Coala do Brasil e MPR — M&A Sell-Side

A Valore Brasil assessorou os acionistas da Coala do Brasil em um processo de M&A Sell-Side completo, com elaboração de valuation, materiais de apresentação, abordagem sigilosa ao mercado e suporte técnico nas negociações com o Grupo MPR.

Romar Metais e Fabrimar (Grupo Tigre) — M&A Buy-Side

A Valore Brasil assessorou a Romar Metais no processo Buy-Side para aquisição da Fabrimar (Grupo Tigre), realizando avaliação estratégica, análise da operação industrial, estudo de múltiplos de mercado e apoio integral na negociação e estruturação do deal.

Grupo Priner e Semar Inspection & NDT — M&A Buy-Side

Em processo Buy-Side, a Valore Brasil assessorou o Grupo Priner na aquisição da Semar Inspection & NDT, realizando análise de riscos, entendimento aprofundado da tese e apoio nas fases negociais e de diligência técnica.

Tililit ERP e Linx — M&A Sell-Side

A Valore Brasil liderou o Sell-Side da Tililit ERP na operação com a Linx, aplicando expertise em software, ERP, SaaS, realizando valuation técnico, preparação documental e gestão do processo junto a investidor estratégico do setor de tecnologia.

Magazord e bw.commerce — M&A Buy-Side

No processo M&A Buy-Side, a Valore Brasil estruturou a tese de aquisição da Magazord, mapeou targets, realizou a análise estratégica de sinergias e coordenou o processo de negociação que resultou na aquisição da bw.commerce no segmento de tecnologia e e-commerce.

Pulmer Distribuidora e Pátria — M&A Sell-Side

A Valore Brasil assessorou os acionistas da Pulmer em um processo estruturado de M&A Sell-Side, incluindo pré-diagnóstico financeiro, análise de mercado, originação competitiva e gestão da due diligence, até a transação com o fundo Pátria.

Welding e Priner — M&A Sell-Side

A Valore Brasil conduziu o processo completo de M&A Sell-Side da Welding para o Grupo Priner, aplicando metodologia proprietária de valuation, EBITDA ajustado, mapa de atratividade, preparação de materiais (teaser e infomemo) e negociação estratégica com compradores do setor industrial.