

Existe um momento de silêncio constrangedor em muitas reuniões de fechamento de M&A. Ou seja, é o momento em que o empresário descobre que o valor de venda da sua empresa — R$ 50 milhões, por exemplo — não é o valor que será depositado na sua conta bancária.
Por isso, a confusão entre Enterprise Value e Equity Value é a causa número 1 de frustração em negociações de M&A no Brasil.
Dessa forma, na Valore Brasil, nossa missão como assessores financeiros em mais de R$ 4 bilhões em transações realizadas desde 2009 não é apenas maximizar o valor da empresa — é blindar o valor que efetivamente vai para o bolso do sócio.
Portanto, neste artigo, você vai entender exatamente o que é Enterprise Value, o que é Equity Value, onde está a diferença e — mais importante — como proteger o valor que vai para o seu bolso em uma negociação de venda.

A Analogia do Imóvel: Entendendo o Conceito
Para entender M&A, pense na venda de um apartamento financiado. Dessa forma, o conceito fica muito mais simples de visualizar:
- O Valor do Imóvel (R$ 1 Milhão): É quanto o apartamento vale no mercado. No mundo corporativo, isso é o Enterprise Value (EV) — ou Valor da Firma.
- A Dívida no Banco (R$ 400 Mil): É o saldo devedor do financiamento. Nas empresas, chamamos de Dívida Líquida.
- O Que Sobra para Você (R$ 600 Mil): É o valor que você recebe após quitar o banco. Em outras palavras, isso é o Equity Value — o Valor do Patrimônio Líquido.
A Fórmula que Define seu Futuro
Sendo assim, a equação central de qualquer negociação de M&A é:
Equity Value (Seu Cheque) = Enterprise Value (Valor da Operação) − Dívida Líquida
Simples na teoria. No entanto, a batalha acontece na definição de cada componente — e é exatamente aqui onde uma assessoria experiente faz a diferença de milhões de reais.
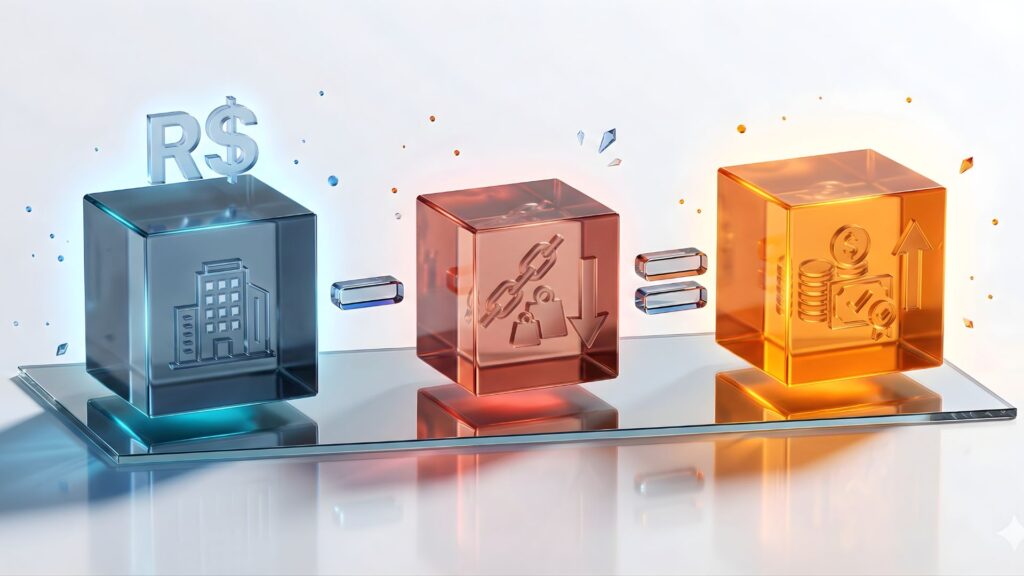
Onde Mora o Perigo? A Definição de “Dívida Líquida”
Aqui é onde a batalha é travada. O comprador tentará classificar o máximo possível como “Dívida” para reduzir o cheque que paga a você. Portanto, o ponto crítico está no que entra ou não nesse cálculo.
O que é óbvio e incontestável:
Em primeiro lugar, existem itens que nenhuma das partes questiona na negociação:
- Empréstimos bancários
- Financiamentos
- Parcelamentos fiscais (REFIS)
O que é discutível — e onde a Valore Brasil atua na sua defesa:
Por outro lado, há itens que o comprador tentará incluir como dívida — e que podem ser defendidos tecnicamente:
- Antecipação de recebíveis — o comprador quer tratar como dívida; a Valore defende a reclassificação
- Passivos trabalhistas prováveis — contingências que podem ou não se materializar
- Adiantamentos de clientes — receita já recebida que gera obrigação futura
⚠️ Atenção: Sem uma assessoria experiente ao seu lado, o comprador pode inflar a Dívida Líquida e reduzir drasticamente o seu Equity Value — sem que você perceba durante a negociação. Como resultado, cada R$ 1M reclassificado como dívida é R$ 1M a menos no seu bolso.
Estudo de Caso: A Importância da Estruturação Técnica
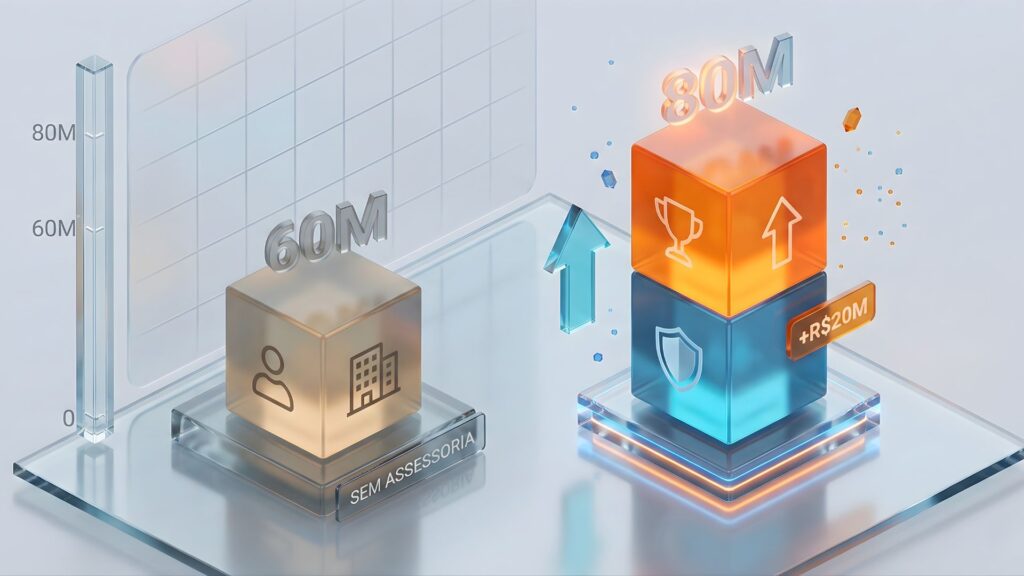
Para ilustrar o impacto real, imagine uma indústria avaliada em R$ 100 Milhões (Enterprise Value). A seguir, veja o que muda com ou sem assessoria especializada:
| Cenário | Cálculo da Dívida Líquida | Equity Value (Bolso do Sócio) |
|---|---|---|
| Sem Assessoria | Comprador classifica riscos e antecipações como dívida — R$ 40M | R$ 60 Milhões |
| Com Valore Brasil | Defesa técnica reclassifica passivos e contingências — R$ 20M | R$ 80 Milhões (+R$ 20M) |
O valor da empresa não mudou. O Enterprise Value continuou em R$ 100M. No entanto, o que mudou foi a defesa técnica do cálculo da Dívida Líquida — e isso valeu R$ 20 milhões a mais na conta do sócio.
Não venda o Bruto pelo Líquido
Sendo assim, proteja o resultado de anos de trabalho. Com mais de R$ 4 bilhões em transações estruturadas e experiência em centenas de operações de M&A, a Valore Brasil tem a expertise necessária para blindar o valor que vai para o seu bolso.
Portanto, não arrisque uma negociação mal estruturada que pode custar milhões. Tenha ao seu lado quem entende profundamente de M&A e já assessorou os maiores players do mercado brasileiro.
Por que contar com a Valore Brasil na venda?
Além disso, com atuação nacional e uma história iniciada em 2009, somos uma boutique independente de M&A com metodologia proprietária comprovada. Em resumo, esses são os nossos principais diferenciais:
- Experiência comprovada: Mais de R$ 4 bilhões em transações estruturadas desde 2009
- Defesa técnica do Equity Value: Reclassificamos passivos discutíveis e protegemos seu cheque final
- Metodologia proprietária: Processo testado em centenas de operações de M&A em todo o Brasil
- Atuação direta de sócio: Você é atendido por profissional sênior, do início ao fechamento
- Rede de investidores: Acesso a compradores nacionais e internacionais que não estão no mercado aberto
Perguntas Frequentes
O caixa da empresa entra na venda?
Geralmente, a transação é feita no modelo “Cash Free, Debt Free”. Ou seja, o vendedor leva o caixa excedente, mas deve quitar as dívidas antes do fechamento. O cálculo exato depende da Dívida Líquida (Dívida Bruta − Caixa Disponível). Por isso, esse é um ponto crítico de negociação que deve ser acordado com clareza antes da assinatura do contrato.
Posso vender a empresa com dívidas?
Sim. O comprador assume a operação e as dívidas, mas o valor delas será descontado do preço pago a você. Em alguns casos, a empresa é vendida por um valor simbólico apenas para a assunção do passivo. Por isso, contar com assessoria especializada garante que o cálculo seja justo e que você não saia em desvantagem.
Qual a diferença entre EBITDA e Enterprise Value?
O EBITDA é um indicador de geração de caixa operacional da empresa. Já o Enterprise Value é o valor total da empresa no mercado. Na prática, o EV é calculado multiplicando o EBITDA por um múltiplo de mercado do setor — por exemplo, EV = EBITDA × 6x. Portanto, o EBITDA é um dos principais drivers do Enterprise Value, mas não é o mesmo número.
O que é earn-out e como afeta o Equity Value?
Earn-out é uma parte do preço de venda condicionada ao desempenho futuro da empresa após a transação. Por exemplo, o comprador paga R$ 60M agora e mais R$ 20M se a empresa atingir determinada meta em 2 anos. Dessa forma, o risco é dividido entre as partes. No entanto, isso exige cláusulas muito bem negociadas para que o vendedor não seja prejudicado por fatores fora do seu controle.